Domain axtl.de kaufen?
Wir ziehen mit dem Projekt
axtl.de um.
Sind Sie am Kauf der Domain
axtl.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain axtl.de kaufen?
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
Ähnliche Suchbegriffe für Bestandskonten
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Betzold Lernlabor Ferngesteuerte Maschinen – Experimentier-Baukasten Mechanik, Technik, ExperimenteBetzold Lernlabor Ferngesteuerte Maschinen – Experimentier-Baukasten Mechanik, Technik, Experimente. LABORSET: Dieses Set beinhaltet 13 Modelle, womit die Kinder die verschiedensten Fahrzeuge und Maschinen erschaffen können.\nANLEITUNG: In dem Set sind viele detaillierte Anleitungen beigelegt, die dem Kind dabei helfen, sich mit den verschiedenen Bauteilen und deren Zusammensetzung auseinanderzusetzen.\nLERNFAKTOR: Mit dem Set erlernen die Kinder erste Bereiche der Robotik und Mechanik kennen. Ebenfalls werden erste Grundlagen der Physik beigebracht.\nEINFACHE BAUWEISE: Die kindgerechten Bauteile lassen sich ganz einfach zusammenbauen. Dabei lernen die Kinder die technische Seite des Lebens etwas näherkennen.\nGRUNDSCHULE & SEKUNDARSTUFE: Das Labor-Set ist für Kinder im Alter von 8-14 Jahren geeignet. Es hilft eine eigene Kreativität zu entwickeln und gleichzeitig die Motorik zu verbessern. Farbe:Mehrfarbig91,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Welche Kontenklassen sind aktive bestandskonten?
Aktive Bestandskonten sind Konten, die Vermögenswerte eines Unternehmens erfassen, die langfristig genutzt werden sollen. Zu den Kontenklassen, die als aktive Bestandskonten gelten, gehören beispielsweise das Anlagevermögen, Vorräte, Forderungen aus Lieferungen und Leistungen sowie liquide Mittel wie Kassenbestand und Bankguthaben. Diese Konten dienen dazu, die langfristigen Vermögenswerte und Forderungen eines Unternehmens zu verwalten und zu dokumentieren. Durch die Erfassung in diesen Kontenklassen behält das Unternehmen den Überblick über seine aktiven Vermögenswerte und kann diese entsprechend steuern und verwalten. **
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
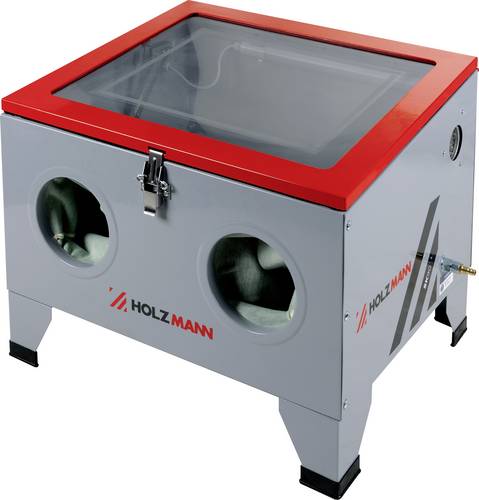
Holzmann Maschinen SK90_230V Werkstatt SandstrahlkabineDie HOLZMANN Sandstrahlkabine SK90 ist die kompakteste im Sortiment mit 90 Liter Kabinenvolumen und einer max. Gitterbeladung von 5 kg lassen sich bereits eine Menge Teile bearbeiten.117,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
Ähnliche Suchbegriffe für Bestandskonten
-
Betzold Lernlabor Ferngesteuerte Maschinen – Experimentier-Baukasten Mechanik, Technik, ExperimenteBetzold Lernlabor Ferngesteuerte Maschinen – Experimentier-Baukasten Mechanik, Technik, Experimente. LABORSET: Dieses Set beinhaltet 13 Modelle, womit die Kinder die verschiedensten Fahrzeuge und Maschinen erschaffen können.\nANLEITUNG: In dem Set sind viele detaillierte Anleitungen beigelegt, die dem Kind dabei helfen, sich mit den verschiedenen Bauteilen und deren Zusammensetzung auseinanderzusetzen.\nLERNFAKTOR: Mit dem Set erlernen die Kinder erste Bereiche der Robotik und Mechanik kennen. Ebenfalls werden erste Grundlagen der Physik beigebracht.\nEINFACHE BAUWEISE: Die kindgerechten Bauteile lassen sich ganz einfach zusammenbauen. Dabei lernen die Kinder die technische Seite des Lebens etwas näherkennen.\nGRUNDSCHULE & SEKUNDARSTUFE: Das Labor-Set ist für Kinder im Alter von 8-14 Jahren geeignet. Es hilft eine eigene Kreativität zu entwickeln und gleichzeitig die Motorik zu verbessern. Farbe:Mehrfarbig91,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SW-Stahl, Fahrzeug Werkzeug, 10207L Werkstatt-FederspannerDer SW-Stahl 10207L Werkstattfederkompressor ist ein spezialisiertes Werkzeug, das für die sichere und effiziente Demontage und Montage von McPherson-Federbeinen in der Automobilanwendung entwickelt wurde. Dieses professionelle Werkzeug ermöglicht schnelles und präzises Arbeiten, während die Sicherheit des Bedieners durch ein integriertes Sicherheitssystems mit Sicherheitsstift priorisiert wird. Die vollständige Lieferung umfasst die Basiseinheit, zwei Paar Platten, die mit Polyurethan-Schutz-Einsätzen ausgestattet sind, um Beschädigungen der Federoberflächen zu verhindern, sowie ein Sicherheitsseil für zusätzliche Sicherheit während des Betriebs. Hergestellt aus langlebigen Materialien, bietet dieser Federkompressor Stabilität unter Druck und zuverlässige Leistung in Werkstattumgebungen. Die Polyurethan-Einsätze bieten einen schützenden Puffer, der hilft, die Integrität der Federbeschichtungen während der Kompressions- und Dekompressionsprozesse zu bewahren. Mit seiner gezielten Anwendung für McPherson-Federbeine erfüllt dieses Werkzeug die spezifischen Anforderungen der Wartung und Reparatur von Aufhängungssystemen. Die Sicherheitsmerkmale, einschliesslich des Verriegelungsstifts und des Sicherheitsseils, tragen zu einem kontrollierten Betrieb während des Kompressionszyklus bei. Dieses Werkstattwerkzeug unterstützt professionelle Kfz-Techniker bei der Durchführung von Arbeiten an der Aufhängung mit verbesserten Sicherheitsmassnahmen und effizienter Arbeitsablaufintegration. Das Design betont die funktionale Zuverlässigkeit und Betriebssicherheit für den wiederholten Einsatz unter anspruchsvollen Werkstattbedingungen. Die ordnungsgemässe Anwendung des Werkzeugs gemäss den Herstelleranweisungen gewährleistet optimale Leistung und hält die Sicherheitsstandards während der Wartungsverfahren für Federbeine ein.687,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hauck, Eva: Kinder-Werkstatt Holz, Stein, MetallKinder-Werkstatt Holz, Stein, Metall , Wie geht man mit Säge und Hammer richtig um, wie wird Metall geschnitten oder gelötet, Stein durchbohrt oder gefeilt? Antworten auf diese Fragen und ganz viele Vorschläge zum Selberprobieren gibt's in diesem Buch. Von der Murmelbahn aus Blechdosen über Schmuck aus Speckstein bis zum Tisch-Kicker - für jeden Geschmack ist etwas dabei. Bei diesen Projekten haben viele Kinder einzeln oder in Gruppen mitgewirkt und bewiesen, dass alle Projekte machbar sind. Die «Kinder-Werkstatt» versammelt die besten Projekte der erfolgreichen, vergriffenen Kinderwerkbücher von Eva Hauck und Claudia Huboi. , Heckklappen > Pickup-Ladeflächen & Teile , Erscheinungsjahr: 20240902, Produktform: Kartoniert, Beilage: Softcover, Autoren: Hauck, Eva~Huboi, Claudia, Seitenzahl/Blattzahl: 96, Abbildungen: durchgehend farbige Fotos, Keyword: Betonstein; Bohren; Gestalten mit Kindern; Löten; Metall/Stein; Schnitzen; Schrauben; Speckstein, Fachschema: Kinder- u. Jugendliteratur / Malen, Zeichnen~Malbuch~Holz / Basteln, Werken~Kinder- u. Jugendliteratur / Basteln, Handarbeiten~Kinder- u. Jugendliteratur / Beschäftigungsbuch, Fachkategorie: Dekorative Holzarbeiten~Frühe Kindheit / Frühkindliche Bildung, Interesse Alter: empfohlenes Alter: ab 7 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 7, Warengruppe: HC/Kinderbücher/Kinderbeschäftigung/Kreativität, Fachkategorie: Kinder/Jugendliche: Allgemeine Interessen: Holz- und Modellbau, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haupt Verlag AG, Verlag: Haupt Verlag AG, Verlag: Haupt Verlag AG, Länge: 218, Breite: 198, Höhe: 11, Gewicht: 332, Produktform: Kartoniert, Genre: Kinder- und Jugendbücher, Genre: Kinder- und Jugendbücher,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Welche Kontenklassen sind aktive bestandskonten?
Aktive Bestandskonten sind Konten, die Vermögenswerte eines Unternehmens erfassen, die langfristig genutzt werden sollen. Zu den Kontenklassen, die als aktive Bestandskonten gelten, gehören beispielsweise das Anlagevermögen, Vorräte, Forderungen aus Lieferungen und Leistungen sowie liquide Mittel wie Kassenbestand und Bankguthaben. Diese Konten dienen dazu, die langfristigen Vermögenswerte und Forderungen eines Unternehmens zu verwalten und zu dokumentieren. Durch die Erfassung in diesen Kontenklassen behält das Unternehmen den Überblick über seine aktiven Vermögenswerte und kann diese entsprechend steuern und verwalten. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.