Domain axtl.de kaufen?
Wir ziehen mit dem Projekt
axtl.de um.
Sind Sie am Kauf der Domain
axtl.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain axtl.de kaufen?
Wird eine Betriebsprüfung angekündigt?
Wird eine Betriebsprüfung angekündigt? In der Regel wird eine Betriebsprüfung nicht im Voraus angekündigt, um sicherzustellen, dass die Prüfung objektiv und unvoreingenommen durchgeführt wird. Die Finanzbehörden können jedoch im Vorfeld eine Ankündigung senden, um Unterlagen anzufordern oder einen Termin zu vereinbaren. Es ist wichtig, alle erforderlichen Unterlagen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. Letztendlich liegt es im Ermessen der Finanzbehörden, ob sie eine Betriebsprüfung ankündigen oder nicht. **
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **


Ähnliche Suchbegriffe für Betriebsprüfung
Top-Angebote
Produkte zum Begriff Betriebsprüfung:
-
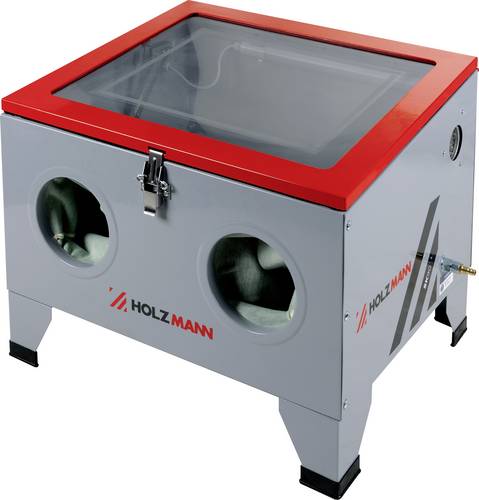
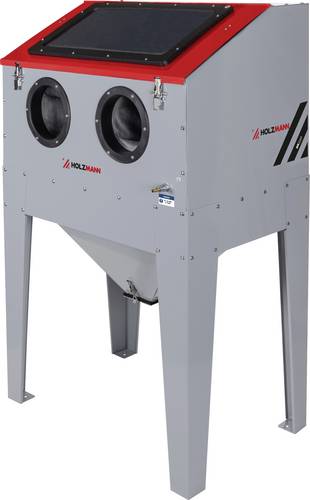
Holzmann Maschinen SK90_230V Werkstatt SandstrahlkabineDie HOLZMANN Sandstrahlkabine SK90 ist die kompakteste im Sortiment mit 90 Liter Kabinenvolumen und einer max. Gitterbeladung von 5 kg lassen sich bereits eine Menge Teile bearbeiten.117,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
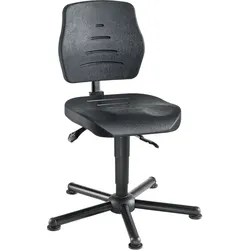
Meychair Arbeitsdrehstuhl XXL bis 250 kg Schwerlast Industrie & WerkstattArbeitsdrehstuhl XXL bis 250 kg Schwerlast Industrie & Werkstatt Produktbeschreibung: Dieser Arbeitsdrehstuhl in XXL-Schwerlast-Ausführung überzeugt durch maximale Stabilität, hohe Belastbarkeit und ergonomische Funktionen für den professionellen Dauereinsatz. Mit seiner extra großen Sitz- und Rückenfläche sowie einer Belastbarkeit bis 250 kg eignet sich der Stuhl ideal für Industrie, Werkstatt, Produktion und anspruchsvolle Arbeitsbereiche. Dank umfangreicher Einstellmöglichkeiten und Anti-Schock-Sicherung ermöglicht er komfortables, sicheres und ergonomisches Arbeiten über lange Zeiträume hinweg. Design und Material: Extra große Sitz- und Rückenflächen aus strapazierfähigem Polyurethanschaum Robuste Schwerlastkonstruktion aus stabilem Stahl Großzügiges Stahlfußkreuz mit Gleitern für sicheren Stand Pflegeleichte und langlebige Materialien für den professionellen Einsatz Zeitloses, funktionales Design für Industrie- und Arbeitsumgebungen Abmessungen: Sitzfläche: ca. 470 × 470 mm (B × T) Sitzhöhe: ca. 500–640 mm Rückenlehne: ca. 420 × 400 mm (B × H) Fußkreuz: ca. 720 mm Durchmesser Belastbarkeit: bis ca. 250 kg Gewicht gesamt: ca. 22,5 kg Eigenschaften: XXL-Schwerlast-Ausführung bis 250 kg Drehbare Sitzfläche für flexible Bewegungsfreiheit Stufenlose Höhenverstellung per Gasfeder Ergonomisch neigungsverstellbarer Sitz Höhenverstellbare, neigbare und pendelnd gelagerte Rückenlehne Anti-Schock-Sicherung verhindert unkontrolliertes Zurückschnellen der Rückenlehne Stabile Bauweise für den intensiven Dauereinsatz Sicherer Stand durch robustes Stahlfußkreuz mit Gleitern Ausstattungsmerkmale: Gasfeder-Höhenverstellung mit Hebelauslösung Sitzhöhenverstellbereich ca. 500–640 mm Sitz neigungsverstellbar (+5° bis −9°) Rückenlehne höhen-, neigungs- und pendelnd verstellbar Rückenneigung ca. −3° bis −25° Anti-Schock-Funktion der Rückenlehne PU-Sitz und Rücken aus widerstandsfähigem Polyurethanschaum Stahlfußkreuz (Ø ca. 720 mm) mit Gleitern Belastbar bis ca. 250 kg GS-zertifiziert REACH-konform gemäß EU-Verordnung PU-Garnitur geprüft nach DIN 66084 (Klassifizierung P-b) Anwendungsmöglichkeiten: Industrie- und Produktionsarbeitsplätze Werkstätten und Montagebereiche Schwerlast- und Dauerarbeitsplätze Service- und Technikbereiche Labor- und Arbeitsumgebungen mit hoher Beanspruchung Pflegehinweise: PU-Oberflächen mit feuchtem Tuch reinigen Bei Bedarf mildes Reinigungsmittel verwenden Gestell regelmäßig trocken abwischen Keine aggressiven Reinigungsmittel einsetzen Fazit: Der Arbeitsdrehstuhl XXL bis 250 kg bietet eine stabile, langlebige und ergonomische Sitzlösung für anspruchsvolle Arbeitsplätze in Industrie und Werkstatt. Durch seine Schwerlast-Ausführung und vielseitigen Einstellmöglichkeiten ist er ideal für den täglichen professionellen Einsatz. Wir beraten Sie gerne persönlich und bieten eine große Auswahl weiterer Modelle für individuelle Arbeitsplatzlösungen. Kontaktieren Sie uns jederzeit für eine persönliche Beratung.286,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
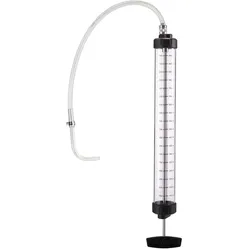
Handdosierspritze LIQUI MOLY 7989 Werkstatt Werkzeug 1.000 ml FüllmengeBeschreibung Handdosierspritze mit transparentem Mantelrohr aus Hart-PVC und einer Skalierung zur genauen Dosierung. Die Befüllung an schwer zugänglichen Getrieben wird durch einen PVC Flexschlauch und einen gebogenen Auslauf erleichtert. Technische Daten Transparentes Mantelrohr Ø 60 mm aus Hart-PVC mit Skalierung 750 mm PVC-Flexschlauch und gebogenem Auslauf Maße: 630 (B) x 105 (H) x 105 (T) mm Gewicht: 0,9 kg Einsatzgebiet Zur Direktbefüllung von Getrieben und Differentialen mit Ölen und Additiven81,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann bekommt man eine Betriebsprüfung?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Es gibt verschiedene Gründe, warum ein Unternehmen eine Betriebsprüfung erhalten kann, wie zum Beispiel Unstimmigkeiten in den Steuererklärungen, auffällige Veränderungen in den Geschäftszahlen oder Stichprobenprüfungen. Unternehmen können auch zufällig ausgewählt werden, um eine Betriebsprüfung zu erhalten. In jedem Fall ist es wichtig, alle erforderlichen Unterlagen und Informationen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. **
-
Wann kommt es zu einer Betriebsprüfung?
Eine Betriebsprüfung kann von den Finanzbehörden jederzeit angekündigt werden, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Oftmals werden Betriebsprüfungen jedoch aufgrund von Auffälligkeiten in den Unterlagen oder ungewöhnlichen steuerlichen Sachverhalten durchgeführt. Auch können Stichprobenprüfungen oder branchenspezifische Risikofaktoren zu einer Betriebsprüfung führen. Es ist wichtig, dass Unternehmen ihre steuerlichen Angelegenheiten ordnungsgemäß und transparent dokumentieren, um sich auf eine mögliche Betriebsprüfung vorzubereiten. Letztendlich liegt es im Ermessen der Finanzbehörden, wann und warum eine Betriebsprüfung durchgeführt wird. **
-
Wie läuft eine allgemeine Betriebsprüfung ab?
Wie läuft eine allgemeine Betriebsprüfung ab? **
-
Was wird in der Betriebsprüfung geprüft?
In einer Betriebsprüfung wird die steuerliche Situation eines Unternehmens überprüft. Dabei werden alle relevanten steuerlichen Unterlagen und Geschäftsvorfälle auf ihre Richtigkeit und Vollständigkeit hin geprüft. Es wird überprüft, ob das Unternehmen alle steuerlichen Pflichten erfüllt hat und ob es möglicherweise zu Steuerverkürzungen oder -hinterziehungen gekommen ist. Auch die Einhaltung von steuerlichen Vorschriften und Gesetzen wird in einer Betriebsprüfung überprüft. Letztendlich dient die Betriebsprüfung dazu, sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. **


Wann wird immer eine Betriebsprüfung gemacht?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Die genaue Häufigkeit, mit der Betriebsprüfungen durchgeführt werden, variiert je nach Land und Art des Unternehmens. In vielen Ländern werden Betriebsprüfungen jedoch in regelmäßigen Abständen durchgeführt, um sicherzustellen, dass Unternehmen ihre steuerlichen Verpflichtungen erfüllen. Die genauen Zeitpunkte für Betriebsprüfungen können auch zufällig oder aufgrund von Risikoanalysen festgelegt werden. Es ist wichtig, dass Unternehmen ihre Buchführung und Steuererklärungen ordnungsgemäß führen, um sich auf eine mögliche Betriebsprüfung vorzubereiten. **
Was prüft das Finanzamt bei einer Betriebsprüfung?
Was prüft das Finanzamt bei einer Betriebsprüfung? Bei einer Betriebsprüfung überprüft das Finanzamt die steuerlichen Angaben eines Unternehmens, um sicherzustellen, dass alle Einnahmen korrekt angegeben und versteuert wurden. Dabei werden insbesondere die Buchführung, die Umsatzsteuererklärungen, die Gewinnermittlung und die Betriebsausgaben genau unter die Lupe genommen. Zudem wird geprüft, ob alle steuerlichen Vorschriften und Gesetze eingehalten wurden. Ziel der Betriebsprüfung ist es, mögliche Steuerverkürzungen aufzudecken und gegebenenfalls Nachzahlungen oder Strafzahlungen festzusetzen. **
Top-Angebote
Produkte zum Begriff Betriebsprüfung:
-
KOSMOS Technik-Werkstatt, 20 Technik-Modelle mit fischertechnikWie funktionieren Aufzüge? Wie ging es auf Baustellen zu, bevor es Kräne gab? Was passiert beim Astronauten-Training? Welche Kräfte wirken beim Fliegen? Kinder von 8 bis 14 Jahren bauen zwanzig durchdachte Modelle, mit denen sie alltäglichen, physikalischen Phänomenen in zahlreichen Experimenten auf den Grund gehen. Schon bald sind Begriffe wie Getriebe, Mechanik, Geschwindigkeit und Energiespeicherung keine Fremdworte mehr. Ob Raketenauto, Katapult und Co., die Anleitung erklärt ausführlich, wie die Modelle aus dem umfangreichen Experimentiermaterial aus fischertechnik-Bauteilen mit Grundplatten, Rahmenteilen, Stäben, Zahnrädern und Rädern richtig zusammengebaut werden. Zusätzlich hält die Anleitung in der Technik-Werkstatt spannendes Hintergrundwissen über die wichtigsten Grundlagen der MINT-Wissenschaft Physik bereit.54,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Holzmann Maschinen SK90_230V Werkstatt SandstrahlkabineDie HOLZMANN Sandstrahlkabine SK90 ist die kompakteste im Sortiment mit 90 Liter Kabinenvolumen und einer max. Gitterbeladung von 5 kg lassen sich bereits eine Menge Teile bearbeiten.117,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wird eine Betriebsprüfung angekündigt?
Wird eine Betriebsprüfung angekündigt? In der Regel wird eine Betriebsprüfung nicht im Voraus angekündigt, um sicherzustellen, dass die Prüfung objektiv und unvoreingenommen durchgeführt wird. Die Finanzbehörden können jedoch im Vorfeld eine Ankündigung senden, um Unterlagen anzufordern oder einen Termin zu vereinbaren. Es ist wichtig, alle erforderlichen Unterlagen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. Letztendlich liegt es im Ermessen der Finanzbehörden, ob sie eine Betriebsprüfung ankündigen oder nicht. **
-
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
-
Wann bekommt man eine Betriebsprüfung?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Es gibt verschiedene Gründe, warum ein Unternehmen eine Betriebsprüfung erhalten kann, wie zum Beispiel Unstimmigkeiten in den Steuererklärungen, auffällige Veränderungen in den Geschäftszahlen oder Stichprobenprüfungen. Unternehmen können auch zufällig ausgewählt werden, um eine Betriebsprüfung zu erhalten. In jedem Fall ist es wichtig, alle erforderlichen Unterlagen und Informationen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. **
-
Wann kommt es zu einer Betriebsprüfung?
Eine Betriebsprüfung kann von den Finanzbehörden jederzeit angekündigt werden, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Oftmals werden Betriebsprüfungen jedoch aufgrund von Auffälligkeiten in den Unterlagen oder ungewöhnlichen steuerlichen Sachverhalten durchgeführt. Auch können Stichprobenprüfungen oder branchenspezifische Risikofaktoren zu einer Betriebsprüfung führen. Es ist wichtig, dass Unternehmen ihre steuerlichen Angelegenheiten ordnungsgemäß und transparent dokumentieren, um sich auf eine mögliche Betriebsprüfung vorzubereiten. Letztendlich liegt es im Ermessen der Finanzbehörden, wann und warum eine Betriebsprüfung durchgeführt wird. **
Ähnliche Suchbegriffe für Betriebsprüfung
-
Meychair Arbeitsdrehstuhl XXL bis 250 kg Schwerlast Industrie & WerkstattArbeitsdrehstuhl XXL bis 250 kg Schwerlast Industrie & Werkstatt Produktbeschreibung: Dieser Arbeitsdrehstuhl in XXL-Schwerlast-Ausführung überzeugt durch maximale Stabilität, hohe Belastbarkeit und ergonomische Funktionen für den professionellen Dauereinsatz. Mit seiner extra großen Sitz- und Rückenfläche sowie einer Belastbarkeit bis 250 kg eignet sich der Stuhl ideal für Industrie, Werkstatt, Produktion und anspruchsvolle Arbeitsbereiche. Dank umfangreicher Einstellmöglichkeiten und Anti-Schock-Sicherung ermöglicht er komfortables, sicheres und ergonomisches Arbeiten über lange Zeiträume hinweg. Design und Material: Extra große Sitz- und Rückenflächen aus strapazierfähigem Polyurethanschaum Robuste Schwerlastkonstruktion aus stabilem Stahl Großzügiges Stahlfußkreuz mit Gleitern für sicheren Stand Pflegeleichte und langlebige Materialien für den professionellen Einsatz Zeitloses, funktionales Design für Industrie- und Arbeitsumgebungen Abmessungen: Sitzfläche: ca. 470 × 470 mm (B × T) Sitzhöhe: ca. 500–640 mm Rückenlehne: ca. 420 × 400 mm (B × H) Fußkreuz: ca. 720 mm Durchmesser Belastbarkeit: bis ca. 250 kg Gewicht gesamt: ca. 22,5 kg Eigenschaften: XXL-Schwerlast-Ausführung bis 250 kg Drehbare Sitzfläche für flexible Bewegungsfreiheit Stufenlose Höhenverstellung per Gasfeder Ergonomisch neigungsverstellbarer Sitz Höhenverstellbare, neigbare und pendelnd gelagerte Rückenlehne Anti-Schock-Sicherung verhindert unkontrolliertes Zurückschnellen der Rückenlehne Stabile Bauweise für den intensiven Dauereinsatz Sicherer Stand durch robustes Stahlfußkreuz mit Gleitern Ausstattungsmerkmale: Gasfeder-Höhenverstellung mit Hebelauslösung Sitzhöhenverstellbereich ca. 500–640 mm Sitz neigungsverstellbar (+5° bis −9°) Rückenlehne höhen-, neigungs- und pendelnd verstellbar Rückenneigung ca. −3° bis −25° Anti-Schock-Funktion der Rückenlehne PU-Sitz und Rücken aus widerstandsfähigem Polyurethanschaum Stahlfußkreuz (Ø ca. 720 mm) mit Gleitern Belastbar bis ca. 250 kg GS-zertifiziert REACH-konform gemäß EU-Verordnung PU-Garnitur geprüft nach DIN 66084 (Klassifizierung P-b) Anwendungsmöglichkeiten: Industrie- und Produktionsarbeitsplätze Werkstätten und Montagebereiche Schwerlast- und Dauerarbeitsplätze Service- und Technikbereiche Labor- und Arbeitsumgebungen mit hoher Beanspruchung Pflegehinweise: PU-Oberflächen mit feuchtem Tuch reinigen Bei Bedarf mildes Reinigungsmittel verwenden Gestell regelmäßig trocken abwischen Keine aggressiven Reinigungsmittel einsetzen Fazit: Der Arbeitsdrehstuhl XXL bis 250 kg bietet eine stabile, langlebige und ergonomische Sitzlösung für anspruchsvolle Arbeitsplätze in Industrie und Werkstatt. Durch seine Schwerlast-Ausführung und vielseitigen Einstellmöglichkeiten ist er ideal für den täglichen professionellen Einsatz. Wir beraten Sie gerne persönlich und bieten eine große Auswahl weiterer Modelle für individuelle Arbeitsplatzlösungen. Kontaktieren Sie uns jederzeit für eine persönliche Beratung.286,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handdosierspritze LIQUI MOLY 7989 Werkstatt Werkzeug 1.000 ml FüllmengeBeschreibung Handdosierspritze mit transparentem Mantelrohr aus Hart-PVC und einer Skalierung zur genauen Dosierung. Die Befüllung an schwer zugänglichen Getrieben wird durch einen PVC Flexschlauch und einen gebogenen Auslauf erleichtert. Technische Daten Transparentes Mantelrohr Ø 60 mm aus Hart-PVC mit Skalierung 750 mm PVC-Flexschlauch und gebogenem Auslauf Maße: 630 (B) x 105 (H) x 105 (T) mm Gewicht: 0,9 kg Einsatzgebiet Zur Direktbefüllung von Getrieben und Differentialen mit Ölen und Additiven81,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MASKO® Werkstattwagen - 5 / 7 Schubladen, Abschließbar Massives Metall Mobiler Werkzeug-Wagen ohne Werkzeug Profi Werkstatt-Wagen unbestückt Rollwagen zur Werkzeugaufbewahrung mit SchlossAus dem Hause Masko® bieten wir Ihnen hier den optimalen Ordnungshalter für Ihre Werkstatt an. Mit diesem schicken, variablen und kompakten Werkstattwagen können Sie Ihr Werkzeug optimal und effizient sortieren. In jeder Schublade finden Sie ausreich124,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie läuft eine allgemeine Betriebsprüfung ab?
Wie läuft eine allgemeine Betriebsprüfung ab? **
-
Was wird in der Betriebsprüfung geprüft?
In einer Betriebsprüfung wird die steuerliche Situation eines Unternehmens überprüft. Dabei werden alle relevanten steuerlichen Unterlagen und Geschäftsvorfälle auf ihre Richtigkeit und Vollständigkeit hin geprüft. Es wird überprüft, ob das Unternehmen alle steuerlichen Pflichten erfüllt hat und ob es möglicherweise zu Steuerverkürzungen oder -hinterziehungen gekommen ist. Auch die Einhaltung von steuerlichen Vorschriften und Gesetzen wird in einer Betriebsprüfung überprüft. Letztendlich dient die Betriebsprüfung dazu, sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. **
-
Wann wird immer eine Betriebsprüfung gemacht?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Die genaue Häufigkeit, mit der Betriebsprüfungen durchgeführt werden, variiert je nach Land und Art des Unternehmens. In vielen Ländern werden Betriebsprüfungen jedoch in regelmäßigen Abständen durchgeführt, um sicherzustellen, dass Unternehmen ihre steuerlichen Verpflichtungen erfüllen. Die genauen Zeitpunkte für Betriebsprüfungen können auch zufällig oder aufgrund von Risikoanalysen festgelegt werden. Es ist wichtig, dass Unternehmen ihre Buchführung und Steuererklärungen ordnungsgemäß führen, um sich auf eine mögliche Betriebsprüfung vorzubereiten. **
-
Was prüft das Finanzamt bei einer Betriebsprüfung?
Was prüft das Finanzamt bei einer Betriebsprüfung? Bei einer Betriebsprüfung überprüft das Finanzamt die steuerlichen Angaben eines Unternehmens, um sicherzustellen, dass alle Einnahmen korrekt angegeben und versteuert wurden. Dabei werden insbesondere die Buchführung, die Umsatzsteuererklärungen, die Gewinnermittlung und die Betriebsausgaben genau unter die Lupe genommen. Zudem wird geprüft, ob alle steuerlichen Vorschriften und Gesetze eingehalten wurden. Ziel der Betriebsprüfung ist es, mögliche Steuerverkürzungen aufzudecken und gegebenenfalls Nachzahlungen oder Strafzahlungen festzusetzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.