Domain axtl.de kaufen?
Wir ziehen mit dem Projekt
axtl.de um.
Sind Sie am Kauf der Domain
axtl.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain axtl.de kaufen?
Wie werden Ertragskonten abgeschlossen?
Ertragskonten werden am Ende eines Geschäftsjahres abgeschlossen, um die erzielten Erträge und Aufwendungen auf das Eigenkapital zu übertragen. Dabei werden die Erträge auf das Gewinn- und Verlustkonto gebucht, während die Aufwendungen auf das Eigenkapitalkonto übertragen werden. Der Saldo auf dem Gewinn- und Verlustkonto zeigt den Gewinn oder Verlust des Unternehmens für das Geschäftsjahr. Durch den Abschluss der Ertragskonten wird die Gewinn- und Verlustrechnung erstellt, die wichtige Informationen über die finanzielle Performance des Unternehmens liefert. Dieser Prozess ist entscheidend für die Ermittlung des Jahresüberschusses oder -fehlbetrags und dient als Grundlage für die Entscheidung über die Gewinnausschüttung oder -rücklagenbildung. **
Wie werden Ertragskonten gebucht?
Ertragskonten werden in der Buchhaltung verwendet, um Einnahmen und Erträge eines Unternehmens zu erfassen. Diese Konten werden auf der Habenseite der Gewinn- und Verlustrechnung verbucht. Die Buchung erfolgt durch die Gutschrift des entsprechenden Betrags auf dem jeweiligen Ertragskonto. Ertragskonten werden am Ende des Geschäftsjahres geschlossen, indem der Saldo auf das Eigenkapitalkonto übertragen wird. Die Buchung auf Ertragskonten ist wichtig, um einen Überblick über die finanzielle Leistungsfähigkeit eines Unternehmens zu erhalten. **

Ähnliche Suchbegriffe für Ertragskonten
Top-Angebote
Produkte zum Begriff Ertragskonten:
-
BGS Technic Metall-Werkzeugkoffer inkl. Werkzeug-Sortiment 137 teilig aus Stahlblech für Werkstatt und Haushalt mit einem Werkzeug-Sortiment und Tragegriff, 3306)Eigenschaften • Box aus Stahlblech gefertigt\n• Extra stabile Ausführung Lieferumfang • Seitenschneider 165 mm \n• Kombinationszange 160 mm \n• Rabitzzange 250 mm \n• Rollgabelschlüssel, Kunststoff-Softgriff 250 mm \n• Karosserie-Meißel 235 mm \n• Digital-Messschieber 150 mm \n• Autolichtprüfer 6-24 Volt \n• Handstielbürste, Stahldraht 5-reihig \n• Präzisions-Fühlerlehren 20 Blatt \n• Messing-Vorhängeschloss 40 mm \n• Schlosserhammer Fiberglasstiel 800 g \n• Universalmesser Klinge 18 mm \n• Maßband, 19 mm x 5 m \n• BGS-Gliedermaßstab 2 m \n• Schraubendreher Kreuzschlitz: 80 mm x PH1 , 100 mm x PH2 , 150 mm x PH3 , 75 mm x PZ1 , 100 mm x PZ2 \n• Schraubendreher Schlitz: 80 mm x 4 mm , 150 mm x 6,5 mm \n• Splintentreiber 150: 3 , 4 , 5 , 6 , 7 , 8 mm \n• Sprengringzange , abgewinkelt , für Außensprengringe , 175 mm \n• Sprengringzange , abgewinkelt , für Innensprengringe , 175 mm \n• Sprengringzange , gerade , für Außensprengringe , 175 mm \n• Doppel-Ringschlüssel gekröpft Doppel-Ringschlüssel, tief gekröpft SW: 6 x 7 mm , 8 x 9 mm , 10 x 11 mm , 12 x 13 mm , 14 x 15 mm , 16 x 17 mm , 18 x 19 mm , 20 x 22 , 21 x 23 mm , 24 x 27 mm , 25 x 28 mm , 30 x 32 mm \n• Maul-Ringschlüssel SW: 6 , 7 , 8 , 9 , 10 , 11 , 12 , 13 , 14 , 15 , 16 , 17 , 18 , 19 , 20 , 21 , 22 , 23 , 24 , 25 , 26 , 27 , 28 , 30 , 32 mm \n• Winkelschlüssel Abtrieb Innensechskant/Innensechskant mit Kugelkopf: 1,5 , 2 , 2,5 , 3 , 4 , 5 , 6 , 8 , 10 mm \n• Sprengringzange , gerade , für Innensprengringe , 175 mm. Steckschlüssel-Satz Innenvierkant 12,5 mm (1/2") 27-tlg \n• Umschaltknarre 72 Zähne \n• Verlängerung: 125 , 250 mm \n• Adapter für Verlängerung \n• Kardangelenk \n• Zündkerzen-Einsatz: SW 16 , 21 mm \n• Steckschlüssel-Einsatz Pro-Torque® Sechskant SW: 8 , 9 , 10 , 11 , 12 , 13 , 14 , 15 , 16 , 17 , 18 , 19 , 20 , 21 , 22 , 23 , 24 , 27 , 30 , 32 mm. \n• Color-Bit-Satz, 32-tlg \n• Bit 25 mm Schlitz: 3 , 4 , 5 , 6 mm \n• Bit 25 mm Kreuzschlitz: PH1 , PH2 , PH2 , PH3 \n• Bit 25 mm Kreuzschlitz: PZ1 , PZ2 , PZ2 , PZ3 \n• Bit 25 mm Innensechskant: 3 , 4 , 5 , 6 mm \n• Bit 25 mm T-Profil (für TX): T10 , T15 , T20 , T25 , T27 , T30 , T40 \n• Bit 25 mm T-Profil (für TX) mit Bohrung: T10 , T15 , T20 , T25 , T27 , T30 , T40 \n• Bit-Adapter \n• Bithalter mit Schnellauswurf (3306)387,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind Ertragskonten Beispiele?
Ertragskonten sind Konten in der Buchhaltung, die Einnahmen und Erträge eines Unternehmens verfolgen. Beispiele für Ertragskonten sind Umsatzerlöse, Zinserträge, Provisionseinnahmen, Mieteinnahmen und Lizenzgebühren. Diese Konten erfassen alle Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Ertragskonten sind wichtig, um den Gesamtumsatz und die Rentabilität eines Unternehmens zu überwachen und zu analysieren. Sie sind ein wesentlicher Bestandteil der Gewinn- und Verlustrechnung eines Unternehmens. **
-
Wo werden Ertragskonten gebucht?
Ertragskonten werden in der Gewinn- und Verlustrechnung (GuV) gebucht, um Einnahmen und Erlöse eines Unternehmens zu erfassen. Diese Konten erfassen Einnahmen aus dem Verkauf von Waren oder Dienstleistungen sowie andere betriebliche Erträge. Die Buchungen auf Ertragskonten spiegeln somit die Umsätze und Gewinne eines Unternehmens wider. Am Ende eines Geschäftsjahres werden die Ertragskonten geschlossen und der Gewinn oder Verlust wird in die Bilanz übertragen. **
-
Sind Aufwands- und Ertragskonten immer Aktivkonten?
Nein, Aufwands- und Ertragskonten sind keine Aktivkonten. Sie gehören zur Kategorie der Erfolgskonten und werden in der Gewinn- und Verlustrechnung verwendet, um Aufwendungen und Erträge zu verbuchen. Aktivkonten hingegen sind Konten, die Vermögenswerte wie beispielsweise Bargeld oder Sachanlagen erfassen. **
-
Auf welcher Seite mehren sich Ertragskonten?
Auf welcher Seite mehren sich Ertragskonten? Ertragskonten mehren sich auf der Sollseite. Das bedeutet, dass Erträge auf der linken Seite eines Kontos verbucht werden. Auf der Habenseite hingegen werden die Aufwendungen verbucht. Durch die Verbuchung von Erträgen auf der Sollseite und Aufwendungen auf der Habenseite wird das Eigenkapital eines Unternehmens beeinflusst. Es handelt sich dabei um einen wichtigen Teil der doppelten Buchführung, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
Welche Konten sind Aufwands und Ertragskonten?
Welche Konten sind Aufwands und Ertragskonten? Aufwandskonten sind Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen, wie z.B. Miete, Gehälter, Versicherungen usw. Diese Konten werden in der Gewinn- und Verlustrechnung verwendet, um den Gesamtaufwand eines Unternehmens während eines bestimmten Zeitraums zu ermitteln. Ertragskonten hingegen verfolgen die Einnahmen und Einkünfte eines Unternehmens, wie z.B. Verkäufe, Zinseinnahmen, Provisionen usw. Diese Konten tragen zur Ermittlung des Gesamtertrags eines Unternehmens bei und sind ebenfalls in der Gewinn- und Verlustrechnung enthalten. Insgesamt dienen Aufwands- und Ertragskonten dazu, die finanzielle Leistungsfähigkeit eines Unternehmens zu analysieren und zu bewerten. **
Was sind Erfolgskonten, Ertragskonten und Aufwendungen?
Erfolgskonten sind Konten, die den Erfolg eines Unternehmens abbilden. Dazu gehören Ertragskonten, auf denen die Einnahmen und Erlöse verbucht werden, sowie Aufwandskonten, auf denen die Kosten und Ausgaben erfasst werden. Ertragskonten zeigen somit den Gewinn an, während Aufwandskonten den Verlust anzeigen. **
Top-Angebote
Produkte zum Begriff Ertragskonten:
-
KOSMOS Technik-Werkstatt, 20 Technik-Modelle mit fischertechnikWie funktionieren Aufzüge? Wie ging es auf Baustellen zu, bevor es Kräne gab? Was passiert beim Astronauten-Training? Welche Kräfte wirken beim Fliegen? Kinder von 8 bis 14 Jahren bauen zwanzig durchdachte Modelle, mit denen sie alltäglichen, physikalischen Phänomenen in zahlreichen Experimenten auf den Grund gehen. Schon bald sind Begriffe wie Getriebe, Mechanik, Geschwindigkeit und Energiespeicherung keine Fremdworte mehr. Ob Raketenauto, Katapult und Co., die Anleitung erklärt ausführlich, wie die Modelle aus dem umfangreichen Experimentiermaterial aus fischertechnik-Bauteilen mit Grundplatten, Rahmenteilen, Stäben, Zahnrädern und Rädern richtig zusammengebaut werden. Zusätzlich hält die Anleitung in der Technik-Werkstatt spannendes Hintergrundwissen über die wichtigsten Grundlagen der MINT-Wissenschaft Physik bereit.54,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
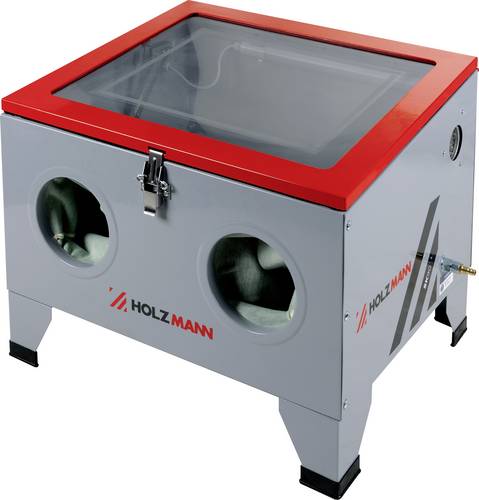
Holzmann Maschinen SK90_230V Werkstatt SandstrahlkabineDie HOLZMANN Sandstrahlkabine SK90 ist die kompakteste im Sortiment mit 90 Liter Kabinenvolumen und einer max. Gitterbeladung von 5 kg lassen sich bereits eine Menge Teile bearbeiten.117,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie werden Ertragskonten abgeschlossen?
Ertragskonten werden am Ende eines Geschäftsjahres abgeschlossen, um die erzielten Erträge und Aufwendungen auf das Eigenkapital zu übertragen. Dabei werden die Erträge auf das Gewinn- und Verlustkonto gebucht, während die Aufwendungen auf das Eigenkapitalkonto übertragen werden. Der Saldo auf dem Gewinn- und Verlustkonto zeigt den Gewinn oder Verlust des Unternehmens für das Geschäftsjahr. Durch den Abschluss der Ertragskonten wird die Gewinn- und Verlustrechnung erstellt, die wichtige Informationen über die finanzielle Performance des Unternehmens liefert. Dieser Prozess ist entscheidend für die Ermittlung des Jahresüberschusses oder -fehlbetrags und dient als Grundlage für die Entscheidung über die Gewinnausschüttung oder -rücklagenbildung. **
-
Wie werden Ertragskonten gebucht?
Ertragskonten werden in der Buchhaltung verwendet, um Einnahmen und Erträge eines Unternehmens zu erfassen. Diese Konten werden auf der Habenseite der Gewinn- und Verlustrechnung verbucht. Die Buchung erfolgt durch die Gutschrift des entsprechenden Betrags auf dem jeweiligen Ertragskonto. Ertragskonten werden am Ende des Geschäftsjahres geschlossen, indem der Saldo auf das Eigenkapitalkonto übertragen wird. Die Buchung auf Ertragskonten ist wichtig, um einen Überblick über die finanzielle Leistungsfähigkeit eines Unternehmens zu erhalten. **
-
Was sind Ertragskonten Beispiele?
Ertragskonten sind Konten in der Buchhaltung, die Einnahmen und Erträge eines Unternehmens verfolgen. Beispiele für Ertragskonten sind Umsatzerlöse, Zinserträge, Provisionseinnahmen, Mieteinnahmen und Lizenzgebühren. Diese Konten erfassen alle Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Ertragskonten sind wichtig, um den Gesamtumsatz und die Rentabilität eines Unternehmens zu überwachen und zu analysieren. Sie sind ein wesentlicher Bestandteil der Gewinn- und Verlustrechnung eines Unternehmens. **
-
Wo werden Ertragskonten gebucht?
Ertragskonten werden in der Gewinn- und Verlustrechnung (GuV) gebucht, um Einnahmen und Erlöse eines Unternehmens zu erfassen. Diese Konten erfassen Einnahmen aus dem Verkauf von Waren oder Dienstleistungen sowie andere betriebliche Erträge. Die Buchungen auf Ertragskonten spiegeln somit die Umsätze und Gewinne eines Unternehmens wider. Am Ende eines Geschäftsjahres werden die Ertragskonten geschlossen und der Gewinn oder Verlust wird in die Bilanz übertragen. **
Ähnliche Suchbegriffe für Ertragskonten
-
BGS Technic Metall-Werkzeugkoffer inkl. Werkzeug-Sortiment 137 teilig aus Stahlblech für Werkstatt und Haushalt mit einem Werkzeug-Sortiment und Tragegriff, 3306)Eigenschaften • Box aus Stahlblech gefertigt\n• Extra stabile Ausführung Lieferumfang • Seitenschneider 165 mm \n• Kombinationszange 160 mm \n• Rabitzzange 250 mm \n• Rollgabelschlüssel, Kunststoff-Softgriff 250 mm \n• Karosserie-Meißel 235 mm \n• Digital-Messschieber 150 mm \n• Autolichtprüfer 6-24 Volt \n• Handstielbürste, Stahldraht 5-reihig \n• Präzisions-Fühlerlehren 20 Blatt \n• Messing-Vorhängeschloss 40 mm \n• Schlosserhammer Fiberglasstiel 800 g \n• Universalmesser Klinge 18 mm \n• Maßband, 19 mm x 5 m \n• BGS-Gliedermaßstab 2 m \n• Schraubendreher Kreuzschlitz: 80 mm x PH1 , 100 mm x PH2 , 150 mm x PH3 , 75 mm x PZ1 , 100 mm x PZ2 \n• Schraubendreher Schlitz: 80 mm x 4 mm , 150 mm x 6,5 mm \n• Splintentreiber 150: 3 , 4 , 5 , 6 , 7 , 8 mm \n• Sprengringzange , abgewinkelt , für Außensprengringe , 175 mm \n• Sprengringzange , abgewinkelt , für Innensprengringe , 175 mm \n• Sprengringzange , gerade , für Außensprengringe , 175 mm \n• Doppel-Ringschlüssel gekröpft Doppel-Ringschlüssel, tief gekröpft SW: 6 x 7 mm , 8 x 9 mm , 10 x 11 mm , 12 x 13 mm , 14 x 15 mm , 16 x 17 mm , 18 x 19 mm , 20 x 22 , 21 x 23 mm , 24 x 27 mm , 25 x 28 mm , 30 x 32 mm \n• Maul-Ringschlüssel SW: 6 , 7 , 8 , 9 , 10 , 11 , 12 , 13 , 14 , 15 , 16 , 17 , 18 , 19 , 20 , 21 , 22 , 23 , 24 , 25 , 26 , 27 , 28 , 30 , 32 mm \n• Winkelschlüssel Abtrieb Innensechskant/Innensechskant mit Kugelkopf: 1,5 , 2 , 2,5 , 3 , 4 , 5 , 6 , 8 , 10 mm \n• Sprengringzange , gerade , für Innensprengringe , 175 mm. Steckschlüssel-Satz Innenvierkant 12,5 mm (1/2") 27-tlg \n• Umschaltknarre 72 Zähne \n• Verlängerung: 125 , 250 mm \n• Adapter für Verlängerung \n• Kardangelenk \n• Zündkerzen-Einsatz: SW 16 , 21 mm \n• Steckschlüssel-Einsatz Pro-Torque® Sechskant SW: 8 , 9 , 10 , 11 , 12 , 13 , 14 , 15 , 16 , 17 , 18 , 19 , 20 , 21 , 22 , 23 , 24 , 27 , 30 , 32 mm. \n• Color-Bit-Satz, 32-tlg \n• Bit 25 mm Schlitz: 3 , 4 , 5 , 6 mm \n• Bit 25 mm Kreuzschlitz: PH1 , PH2 , PH2 , PH3 \n• Bit 25 mm Kreuzschlitz: PZ1 , PZ2 , PZ2 , PZ3 \n• Bit 25 mm Innensechskant: 3 , 4 , 5 , 6 mm \n• Bit 25 mm T-Profil (für TX): T10 , T15 , T20 , T25 , T27 , T30 , T40 \n• Bit 25 mm T-Profil (für TX) mit Bohrung: T10 , T15 , T20 , T25 , T27 , T30 , T40 \n• Bit-Adapter \n• Bithalter mit Schnellauswurf (3306)387,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
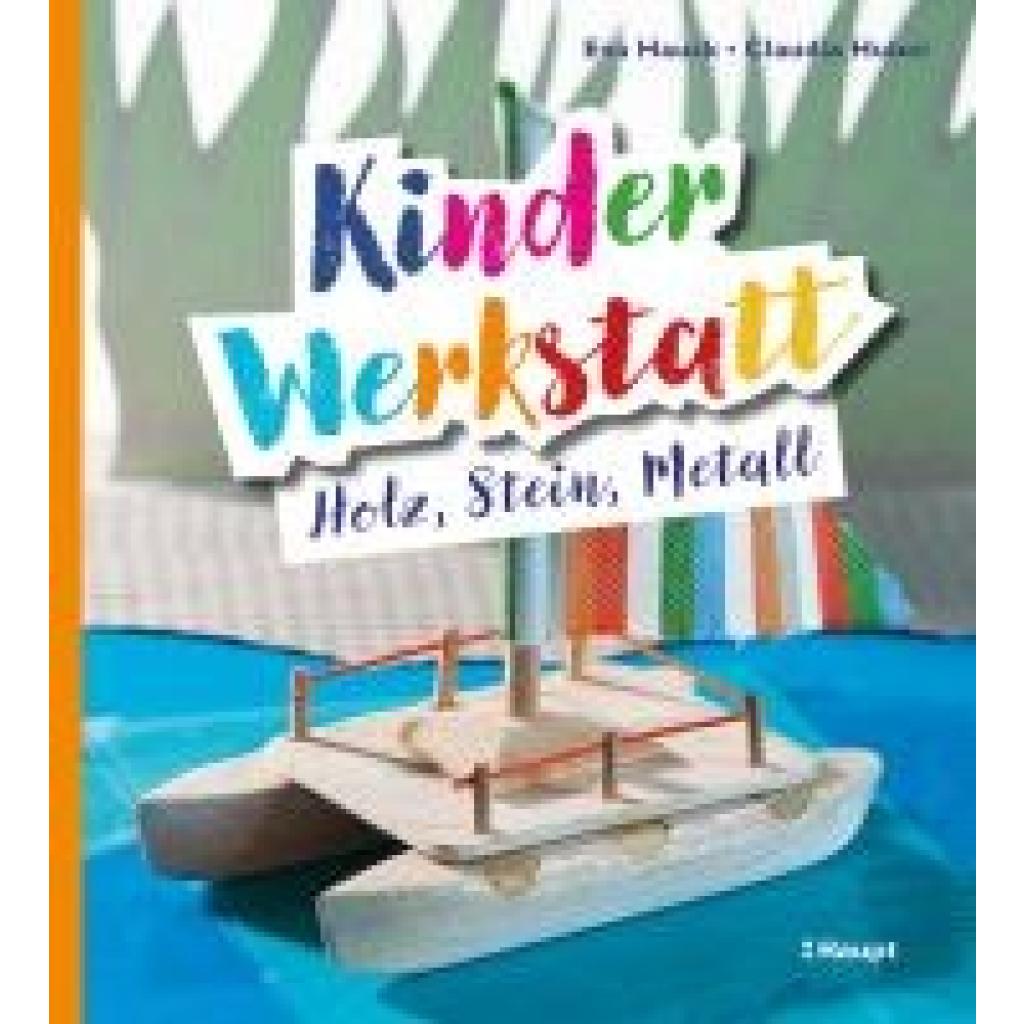
Hauck, Eva: Kinder-Werkstatt Holz, Stein, MetallKinder-Werkstatt Holz, Stein, Metall , Wie geht man mit Säge und Hammer richtig um, wie wird Metall geschnitten oder gelötet, Stein durchbohrt oder gefeilt? Antworten auf diese Fragen und ganz viele Vorschläge zum Selberprobieren gibt's in diesem Buch. Von der Murmelbahn aus Blechdosen über Schmuck aus Speckstein bis zum Tisch-Kicker - für jeden Geschmack ist etwas dabei. Bei diesen Projekten haben viele Kinder einzeln oder in Gruppen mitgewirkt und bewiesen, dass alle Projekte machbar sind. Die «Kinder-Werkstatt» versammelt die besten Projekte der erfolgreichen, vergriffenen Kinderwerkbücher von Eva Hauck und Claudia Huboi. , Heckklappen > Pickup-Ladeflächen & Teile , Erscheinungsjahr: 20240902, Produktform: Kartoniert, Beilage: Softcover, Autoren: Hauck, Eva~Huboi, Claudia, Seitenzahl/Blattzahl: 96, Abbildungen: durchgehend farbige Fotos, Keyword: Betonstein; Bohren; Gestalten mit Kindern; Löten; Metall/Stein; Schnitzen; Schrauben; Speckstein, Fachschema: Kinder- u. Jugendliteratur / Malen, Zeichnen~Malbuch~Holz / Basteln, Werken~Kinder- u. Jugendliteratur / Basteln, Handarbeiten~Kinder- u. Jugendliteratur / Beschäftigungsbuch, Fachkategorie: Dekorative Holzarbeiten~Frühe Kindheit / Frühkindliche Bildung, Interesse Alter: empfohlenes Alter: ab 7 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 7, Warengruppe: HC/Kinderbücher/Kinderbeschäftigung/Kreativität, Fachkategorie: Kinder/Jugendliche: Allgemeine Interessen: Holz- und Modellbau, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haupt Verlag AG, Verlag: Haupt Verlag AG, Verlag: Haupt Verlag AG, Länge: 218, Breite: 198, Höhe: 11, Gewicht: 332, Produktform: Kartoniert, Genre: Kinder- und Jugendbücher, Genre: Kinder- und Jugendbücher,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CNC-TechnikCNC-Technik , Grundlagen und Programmierung , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 4. Auflage, Erscheinungsjahr: 200902, Produktform: Kartoniert, Auflage: 09004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 124, Keyword: CNC; Fertigungstechnik; Metallbearbeitung; Programmierung, Fachschema: CNC / Berufsbezogenes Schulbuch~Fertigungstechnik / Berufsbezogenes Schulbuch, Fachkategorie: Fertigungstechnik und Ingenieurwesen, Bildungszweck: für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Christiani, Verlag: Christiani, Verlag: Christiani, Paul, Dr.-Ing., GmbH & Co. KG Technisches Lehrinstitut und Verlag, Länge: 297, Breite: 212, Höhe: 10, Gewicht: 400, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,23,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Aufwands- und Ertragskonten immer Aktivkonten?
Nein, Aufwands- und Ertragskonten sind keine Aktivkonten. Sie gehören zur Kategorie der Erfolgskonten und werden in der Gewinn- und Verlustrechnung verwendet, um Aufwendungen und Erträge zu verbuchen. Aktivkonten hingegen sind Konten, die Vermögenswerte wie beispielsweise Bargeld oder Sachanlagen erfassen. **
-
Auf welcher Seite mehren sich Ertragskonten?
Auf welcher Seite mehren sich Ertragskonten? Ertragskonten mehren sich auf der Sollseite. Das bedeutet, dass Erträge auf der linken Seite eines Kontos verbucht werden. Auf der Habenseite hingegen werden die Aufwendungen verbucht. Durch die Verbuchung von Erträgen auf der Sollseite und Aufwendungen auf der Habenseite wird das Eigenkapital eines Unternehmens beeinflusst. Es handelt sich dabei um einen wichtigen Teil der doppelten Buchführung, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Welche Konten sind Aufwands und Ertragskonten?
Welche Konten sind Aufwands und Ertragskonten? Aufwandskonten sind Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen, wie z.B. Miete, Gehälter, Versicherungen usw. Diese Konten werden in der Gewinn- und Verlustrechnung verwendet, um den Gesamtaufwand eines Unternehmens während eines bestimmten Zeitraums zu ermitteln. Ertragskonten hingegen verfolgen die Einnahmen und Einkünfte eines Unternehmens, wie z.B. Verkäufe, Zinseinnahmen, Provisionen usw. Diese Konten tragen zur Ermittlung des Gesamtertrags eines Unternehmens bei und sind ebenfalls in der Gewinn- und Verlustrechnung enthalten. Insgesamt dienen Aufwands- und Ertragskonten dazu, die finanzielle Leistungsfähigkeit eines Unternehmens zu analysieren und zu bewerten. **
-
Was sind Erfolgskonten, Ertragskonten und Aufwendungen?
Erfolgskonten sind Konten, die den Erfolg eines Unternehmens abbilden. Dazu gehören Ertragskonten, auf denen die Einnahmen und Erlöse verbucht werden, sowie Aufwandskonten, auf denen die Kosten und Ausgaben erfasst werden. Ertragskonten zeigen somit den Gewinn an, während Aufwandskonten den Verlust anzeigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.